De Europese horeca maakte een zwaar 2023 door. Hoe ziet 2024 er tot nu toe uit? Lopen sommige segmenten voorop terwijl andere worstelen, en hoe verhouden de markten zich tot elkaar?
We kijken naar vier segmenten — fast casual restaurants, social dining restaurants, bars en cafés, en koffiebars — in vijf markten: Nederland, België, Duitsland, Frankrijk en het Verenigd Koninkrijk.
Opmerking over de cijfers: dit zijn metingen medio 2024 tegenover heel 2023, afkomstig uit onze Foodservice Database van juli 2024. Percentages zijn afgerond op het dichtstbijzijnde hele punt.
Fast casual restaurants
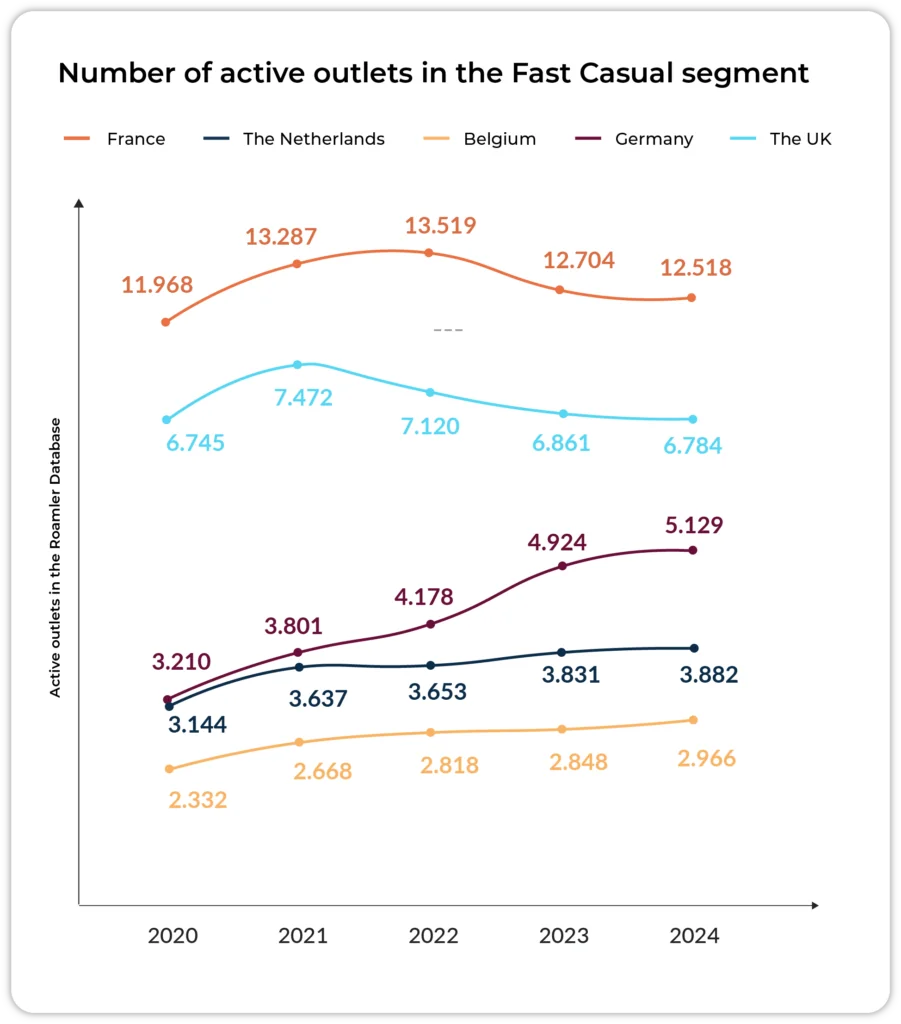
Fast casual heeft in de meeste Europese markten stand gehouden, al verschilt het tempo sterk.
In Nederland staat het segment 1% hoger dan in 2023. Zoals we al aangaven in een eerder artikel, bleef fast casual groeien terwijl de meeste andere eat-, drink- en slaapsegmenten daalden. Die groei is wel iets om in de gaten te houden: het was +5% in 2023 tegenover +1% nu, wat eerder op een duidelijke vertraging wijst dan op een voortzetting.
België en Duitsland staan beide 4% hoger en houden stand tegen dezelfde marktdruk. Frankrijk en het Verenigd Koninkrijk staan elk 1% lager — maar beide daalden een jaar geleden nog veel sneller, met −6% respectievelijk −4%, dus het beeld wijst eerder op stabilisatie dan op verdere daling.
Social dining restaurants
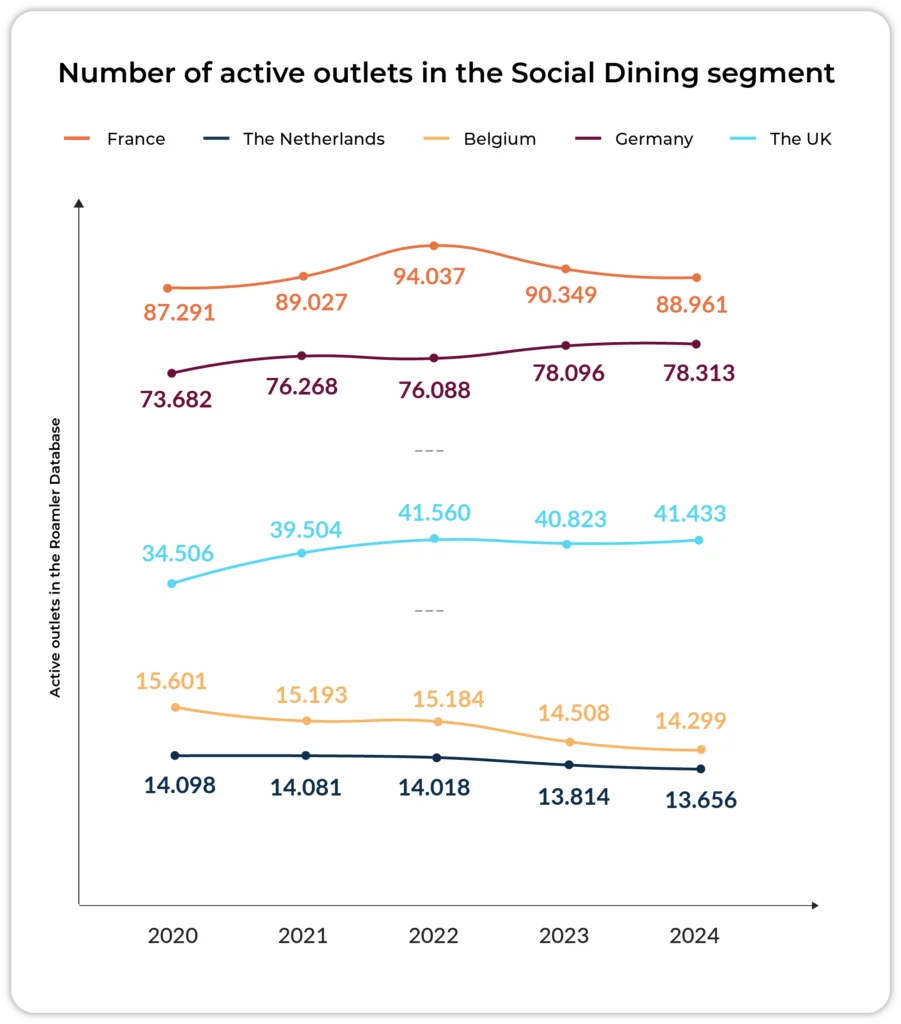
Social dining is het meest wisselvallige van de vier segmenten.
Nederland staat 1% lager. Het segment is sinds 2020 vlak en daalt sinds 2023, gedreven door sluitingen in plaats van faillissementen — zaken die de markt uit eigen keuze verlaten in plaats van door falen, wat een ander probleem is voor merken die hun distributie proberen vast te houden.
België staat ook 1% lager, maar na −3% in 2021 en −4% in 2023 neemt het tempo van de daling af.
Frankrijk ging jarenlang tegen de trend in, met +2% in 2021 en +6% in 2022, en heeft daarvan sindsdien een groot deel weer prijsgegeven — een gezamenlijke daling van 6% over 2023 en 2024. Duitsland en het Verenigd Koninkrijk zijn de twee markten in positief gebied, al is de winst van Duitsland net genoeg om op nul af te ronden, en volgt de 1% van het Verenigd Koninkrijk op een jaar van −2%, wat het eerder een herstel maakt dan een groei.
Bars en cafés
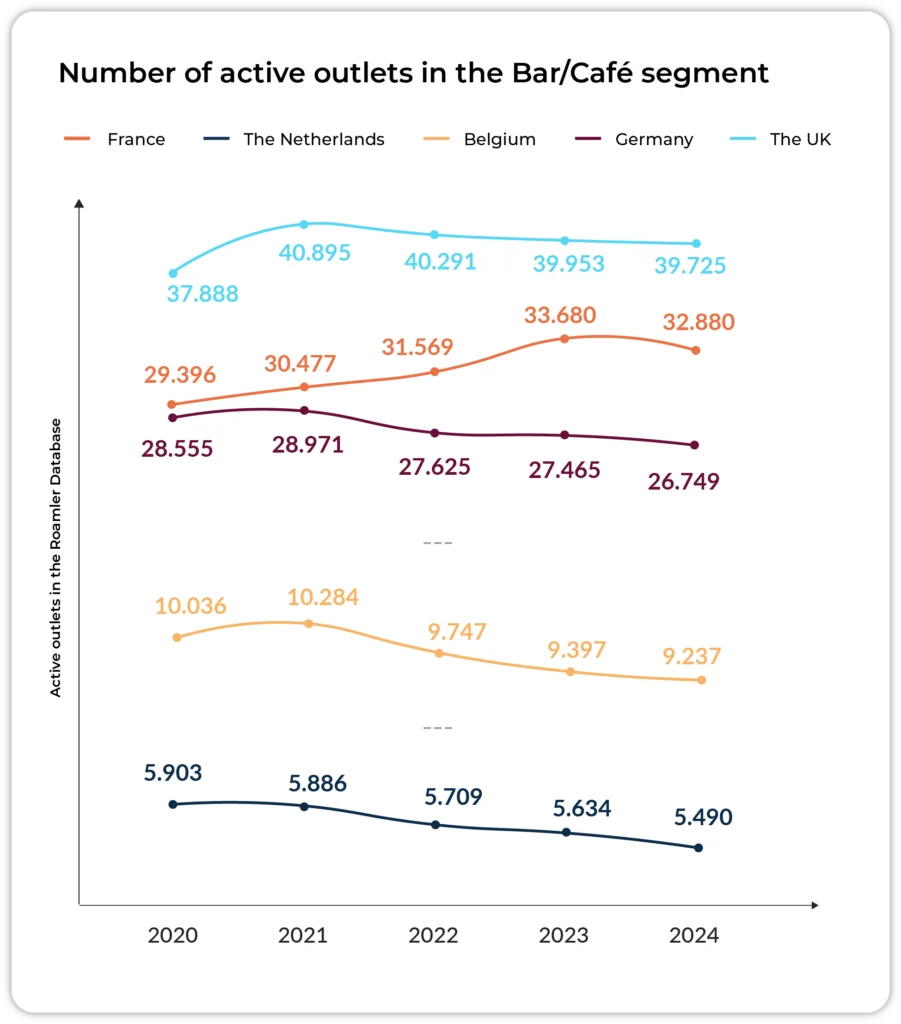
Dit is het segment met de duidelijkste problemen: elke onderzochte markt staat lager.
Nederland en Duitsland daalden beide 3%, Frankrijk 2%, en het Verenigd Koninkrijk 1%. België is de enige gekwalificeerde positieve uitzondering — na −5% in 2022 en −4% in 2023 vertegenwoordigt de daling van 2% dit jaar een vertraging, al is het nog geen bodem.
Koffiebars
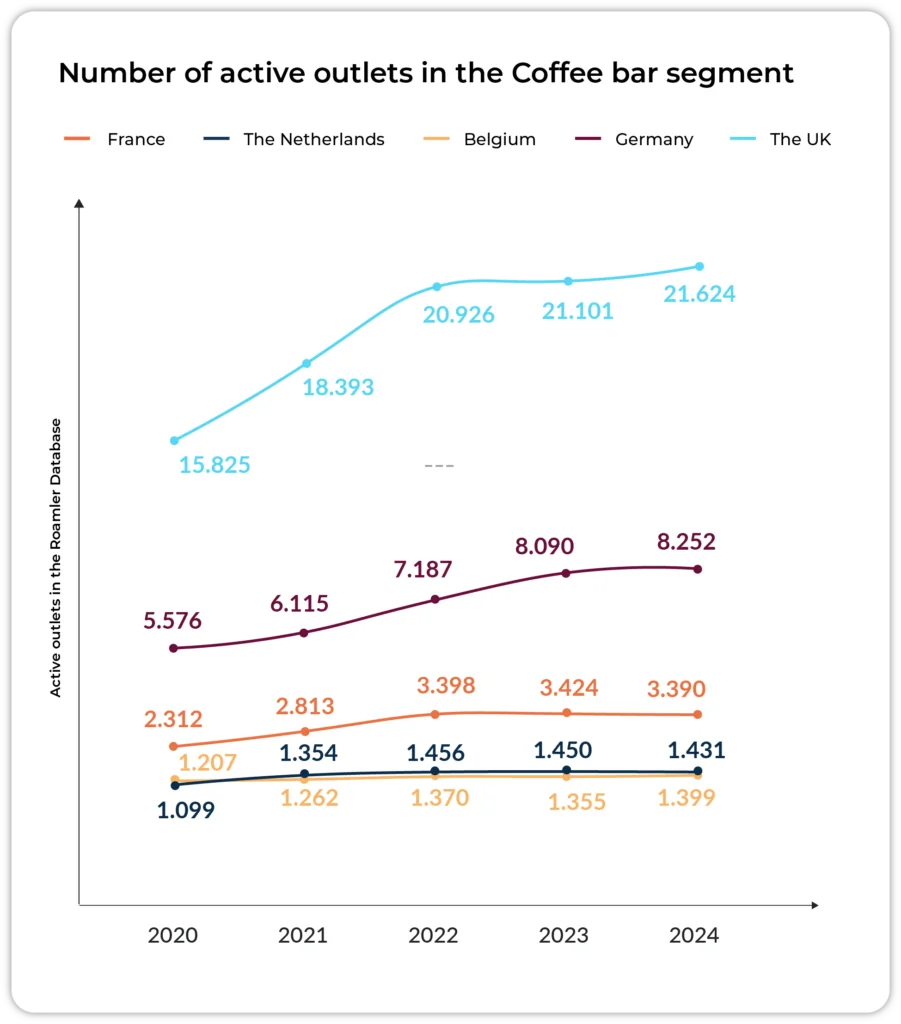
Frankrijk en Nederland volgen hetzelfde patroon: sterke groei de afgelopen jaren, gevolgd door een omslag naar beneden in 2024, met beide markten 1% lager. Of dit op verzadiging wijst is de open vraag — het is te vroeg om dat op basis van één jaar te concluderen, en het is het segment dat de komende maanden het meest de moeite waard is om in de gaten te houden.
Duitsland en het Verenigd Koninkrijk groeien nog steeds, beide met 2%, maar ook daar is de vertraging duidelijk zichtbaar. Duitsland noteerde in 2022 een stijging van 18%; 2% is een andere markt.
Conclusie
De Europese horeca herstelt nog steeds ongelijkmatig. Bars en cafés dalen in elke onderzochte markt, zonder uitzondering. Fast casual is het groeiverhaal in Nederland, België en Duitsland, en social dining is teruggekeerd naar bescheiden groei in het Verenigd Koninkrijk.
Wat door alle vier de segmenten heen loopt, is vertraging: de markten die groeien, groeien langzamer dan voorheen, en de markten die dalen, dalen ook langzamer. Dat maakt actuele locatiedata waardevoller dan een trendlijn, want een segment kan binnen één enkel jaar omslaan — en een veldmedewerker die naar een vorig kwartaal gesloten zaak wordt gestuurd, is een bezoek dat dubbel wordt betaald.
Ontgrendel het groeipotentieel van uw markt met onze Foodservice Database
Locatiedetails op 30+ kenmerken, continu bijgewerkt — zodat uw veldteam werkt met de markt zoals die nu is, niet zoals die was.
Ontdek de Foodservice Database