Vor zwei Jahren haben wir den niederländischen Foodservice-Biermarkt kartiert. Sehen wir uns nun an, wie sich die Lage 2026 entwickelt hat. Mit unserem Foodservice-Monitoring-Tool haben wir die wichtigsten Erkenntnisse für Bars/Cafés und Restaurants untersucht.
Welche Biermarken Sind am Beliebtesten?
Seit unserer letzten Analyse sind die führenden Biermarken in Bars/Cafés und Restaurants unverändert geblieben. Heineken (32,8 %), Hertog Jan (14,4 %) und Grolsch (8,2 %) bleiben die drei am weitesten verbreiteten Marken in diesen Segmenten.
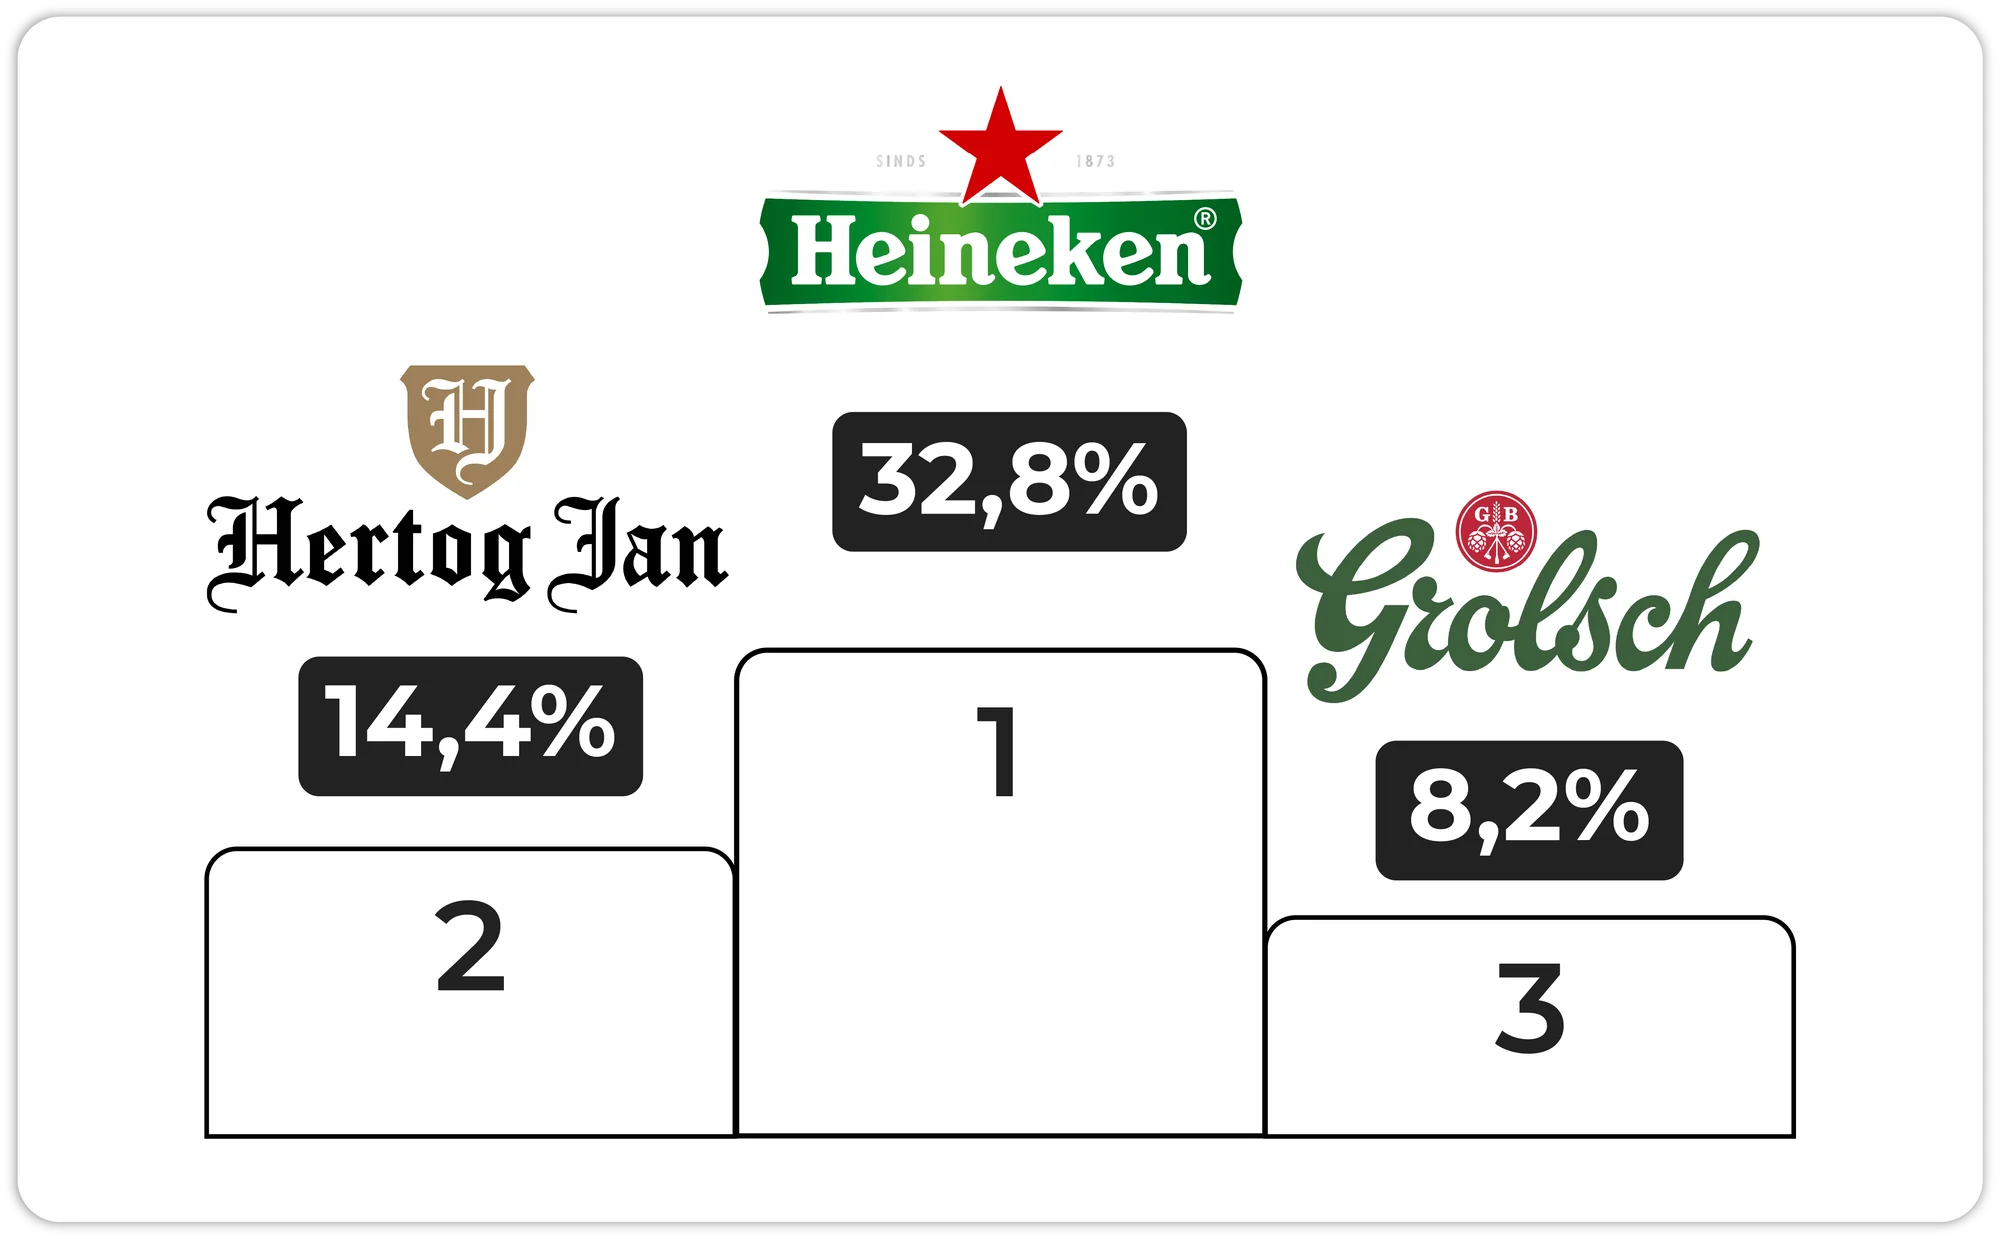
Was die Präsenz betrifft, hat Heineken seine Position weiter gestärkt und im Vergleich zu 2024 +3,2 Prozentpunkte hinzugewonnen. Die Dominanz zeigt sich einheitlich über alle Betriebstypen hinweg: 36,0 % bei Fast-Casual-Restaurants, 34,1 % beim Social Dining und 34,3 % in Bars — ein Hinweis darauf, dass die Stärke der Marke aus einer breiten Distribution und nicht aus einer besonderen Affinität zu einem bestimmten Segment resultiert. Für Herausforderer wird ein generischer, landesweiter Ansatz dadurch schwieriger, weshalb regionaler Fokus wichtiger wird.
Hertog Jan und Grolsch verzeichneten unterdessen leichte Rückgänge bei der Marktdistribution, um -0,6 % beziehungsweise -0,8 %.
Regionale Unterschiede zwischen den Provinzen
Natürlich hat jede Provinz ihre eigenen Vorlieben. In mehreren Regionen kehrt sich die Rangfolge vollständig um:
- In Limburg führt Brand mit 30,5 % Marktdistribution, während Heineken nur 4,4 % erreicht.
- In Noord-Brabant übernimmt Hertog Jan mit 23,2 % die Führung, dicht gefolgt vom lokalen Rivalen Bavaria mit 18,2 %.
- In Overijssel dominiert Grolsch klar mit einer beeindruckenden Marktdistribution von 41,9 % — dem höchsten Anteil in allen Provinzen.
Für jede Marke mit Ambitionen außerhalb ihrer Heimatregion übersetzen sich diese Zahlen direkt in weiße Flecken auf der Landkarte.
Wie Wird Bier in den Betrieben Gelagert?
Eine wesentliche Entwicklung gegenüber unseren früheren Daten betrifft die Art der Bierlagerung.
- Kleine Fässer (unter 30 l) bleiben das häufigste Format, erfasst bei 42,3 % der Betriebe, gefolgt von Flaschen mit 32,2 %.
- Bierkeller finden sich typischerweise in Betrieben mit einer breiteren Bierauswahl. Betriebe mit Bierkeller verfügen im Schnitt über 6,1 Zapfhähne, gegenüber 3,6 bei Betrieben ohne. Solche Anlagen sind häufiger in Bars/Cafés zu finden, auf die 40,4 % der Betriebe mit Bierkeller entfallen.
Mit "Bierkeller" meinen wir hier Betriebe mit großen Kellertanks für Bier: fest installierte Tanks vor Ort statt Fässern, in der Regel direkt von der Brauerei befüllt. Wer eine Premium- oder Spezial-SKU verkauft, sollte genau diese Betriebe priorisieren.
Wie Viele Zapfhähne Haben die Betriebe?
Die meisten Bar-/Café- und Restaurantstandorte haben kleine Zapfanlagen: 2-3 Zapfhähne (26 %) oder 4-5 Zapfhähne (24 %). Aber 20 % betreiben 6 oder mehr Zapfhähne, was den landesweiten Durchschnitt auf 4,2 anhebt.
Interessanterweise bieten Betriebe, die Lindeboom oder Gulpener als Haupt-Pils führen, tendenziell eine breitere Auswahl mit durchschnittlich 5,1 bis 5,3 Zapfhähnen. Betriebe, die von internationalen Marken wie Veltins (3,1 Zapfhähne) oder Moretti (3,3 Zapfhähne) angeführt werden, haben dagegen meist kleinere Anlagen — ein Hinweis auf eine stärker food-orientierte Positionierung, bei der Bier eine Nebenrolle spielt.
Welches Pils als Hauptmarke geführt wird, ist ein überraschend starkes Signal für den Betriebstyp und dafür, welche Art von Gast dort hereinkommt.
Fazit
Der niederländische On-Trade-Biermarkt wird weiterhin von starken landesweiten Playern geprägt, mit einigen bemerkenswerten regionalen Ausnahmen. Heineken stärkt seine Position im ganzen Land weiter, doch die lokale Treue in Regionen wie Limburg, Noord-Brabant und Overijssel zeigt, dass selbst der Marktführer seine blinden Flecken hat.
Gleichzeitig teilt sich der Markt zunehmend auf. Die meisten Betriebe arbeiten weiterhin mit kompakten Anlagen aus 2-3 Zapfhähnen und kleinen Fässern, während ein wachsender Anteil (rund 20 %) in größere Anlagen mit 6 oder mehr Zapfhähnen und Kellersystemen investiert. Das schafft je nach Betriebstyp, den Marken ins Visier nehmen, unterschiedliche Chancen.
Über Diese Analyse
Die obigen Zahlen stammen aus unserem Foodservice Market Monitor: kontinuierlich aktualisierte Daten auf Betriebsebene für Bars, Cafés und Restaurants in den gesamten Niederlanden. Aktuell läuft der Monitor ausschließlich mit niederländischen Daten. Wir arbeiten aktiv daran, dieselbe Tiefe auch für Frankreich, Belgien und Spanien aufzubauen, mit Bier als erster Kategorie, gefolgt von weiteren (Wein, Spirituosen, alkoholfreie Getränke, Kaffee).
Möchten Sie diese Ansicht für Ihre Marke, Ihre Region oder als Erste(r) informiert werden, sobald wir in neue Märkte expandieren? Nehmen Sie Kontakt auf.
Bereit, Ihren Foodservice-Markt zu kartieren?
Die Standort-Intelligenz von Roamler deckt Bars, Restaurants und Cafés in ganz Europa mit live erfassten, verifizierten Daten ab.
Kontakt aufnehmen