Comprendre comment une catégorie est réellement implantée en magasin est essentiel pour une marque. Cela explique les écarts de performance entre distributeurs, et permet de suivre l'évolution du rayon et de l'assortiment dans le temps — la réalité du rayon, parfois très différente de la théorie du planogramme.
Dans cet article, nous prenons l'exemple des boissons énergisantes pour illustrer les indicateurs à suivre.
Comment nous avons collecté les données : notre communauté a audité la catégorie des boissons énergisantes dans 150 hypermarchés français, en relevant l'assortiment, la taille du linéaire, la signalétique et le matériel PLV.
Une Large Gamme de Produits
Longtemps dominée par Red Bull, la catégorie des boissons énergisantes a considérablement évolué ces dernières années avec l'arrivée de nouveaux acteurs — Rockstar (PepsiCo) en 2021 et V Energy (Suntory) en 2022.
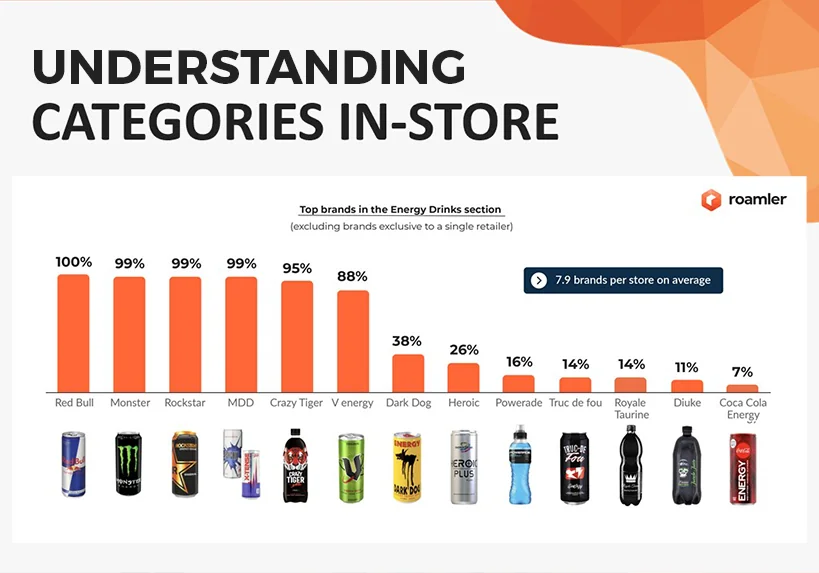
Sur les 150 magasins audités, nous avons recensé plus de 30 marques au total, avec une moyenne de près de 8 marques par magasin. Cinq marques sont référencées par 95 % ou plus des distributeurs — Red Bull, Monster, Rockstar et la marque de distributeur sont présentes presque partout, et Crazy Tiger n'est pas loin derrière. V Energy atteint déjà 88 %, seulement deux ans après son arrivée sur le marché. Des marques plus petites complètent le reste de l'offre, certaines exclusives à une seule enseigne.
| Marque | Présente en magasin |
|---|---|
| Red Bull | 100 % |
| Monster | 99 % |
| Rockstar | 99 % |
| Marque de distributeur | 99 % |
| Crazy Tiger | 95 % |
| V Energy | 88 % |
| Dark Dog | 38 % |
| Heroic | 26 % |
| Powerade | 16 % |
| Truc de Fou | 14 % |
| Royale Taurine | 14 % |
| Diuke | 11 % |
| Coca-Cola Energy | 7 % |
Part des 150 hypermarchés audités référençant chaque marque, hors marques disponibles chez un seul distributeur. Moyenne : 7,9 marques par magasin. Source : audit terrain Roamler, France, déc. 2022.
De Fortes Disparités Entre Distributeurs
Le linéaire moyen pour les boissons énergisantes s'étend sur deux mètres. Certains distributeurs allouent nettement plus d'espace que d'autres, et l'écart entre le plus grand et le plus petit est important.
La taille du linéaire et la largeur de l'assortiment n'évoluent pas de concert. L'un des distributeurs avec les linéaires les plus réduits référence en moyenne neuf marques — plus que la moyenne nationale — tandis qu'un autre disposant d'un espace généreux en propose nettement moins. L'espace alloué et le choix proposé sont deux décisions distinctes, et déduire l'un de l'autre serait trompeur.
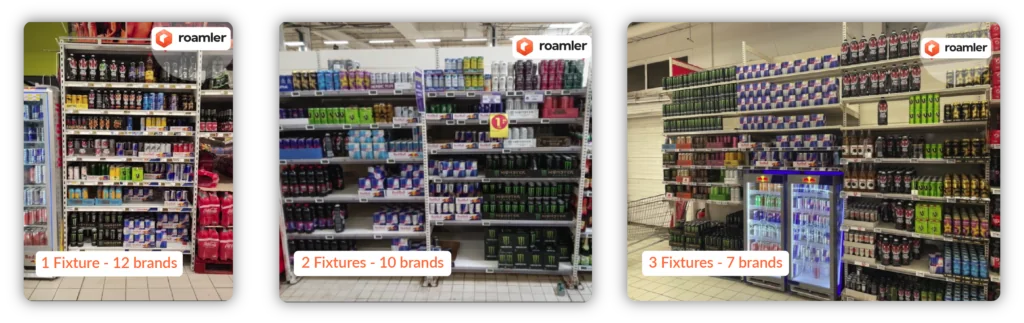
Trois linéaires issus de l'audit : le nombre de meubles et le nombre de marques n'évoluent pas dans le même sens.
La Signalétique : un Levier Sous-Exploité
La signalétique de catégorie — le balisage propre au distributeur qui indique au client où trouver les boissons énergisantes — est généralement bien gérée dans les magasins intégrés, à une exception notable près, mais reste rare dans les formats franchisés et affiliés.
La PLV de marque est bien plus répandue. Stop-rayons, présentoirs, réglettes et autres dispositifs de visibilité apparaissent dans environ deux tiers des magasins, de façon homogène entre les marques. Le contraste mérite d'être souligné : les marques investissent dans la visibilité en rayon, tandis que la signalétique du distributeur, qui aide le client à trouver la catégorie elle-même, est appliquée de façon inégale.
Découvrez Comment votre Catégorie Est Réellement Implantée
Nous auditons l'assortiment, l'espace en linéaire, la signalétique et la PLV magasin par magasin — pour que vous travailliez à partir du rayon tel qu'il est réellement, et non du planogramme tel qu'il a été validé.
Contactez nos experts