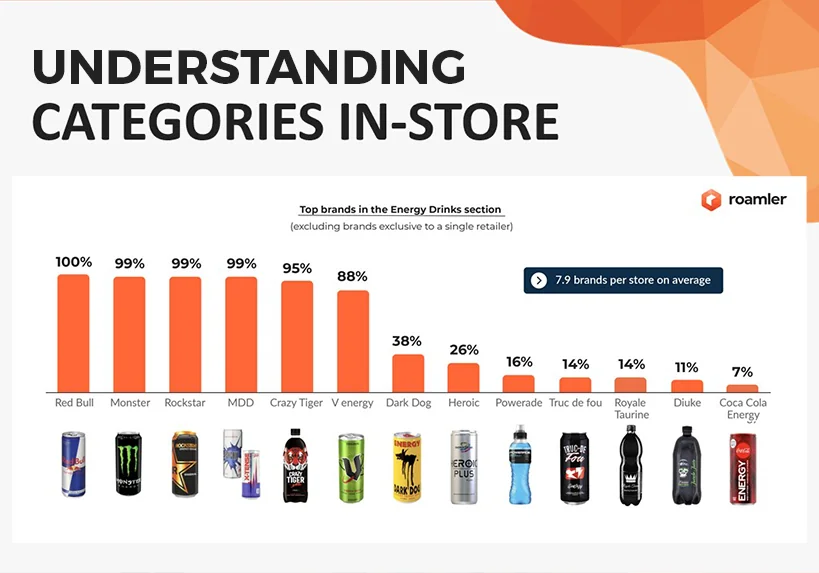
Entender cómo se implanta realmente una categoría en tienda es esencial para una marca. Explica las diferencias de rendimiento entre distribuidores y permite hacer seguimiento de cómo evolucionan el lineal y el surtido con el tiempo — la realidad del lineal, a veces muy distinta de la teoría del planograma.
En este artículo, usamos las bebidas energéticas para ilustrar los indicadores que merece la pena seguir.
Cómo recopilamos los datos: nuestra comunidad auditó la categoría de bebidas energéticas en 150 hipermercados franceses, registrando surtido, tamaño del lineal, señalización y material de punto de venta.
Una Amplia Gama de Productos
Dominada durante mucho tiempo por Red Bull, la categoría de bebidas energéticas ha evolucionado considerablemente en los últimos años con la llegada de nuevos actores: Rockstar (PepsiCo) en 2021 y V Energy (Suntory) en 2022.
En las 150 tiendas auditadas, encontramos más de 30 marcas en total, con una media de casi 8 marcas por tienda. Cinco marcas están presentes en el 95 % o más de los distribuidores: Red Bull, Monster, Rockstar y la marca de distribución están casi en todas partes, y Crazy Tiger las sigue muy de cerca. V Energy ya alcanza el 88 %, solo dos años después de entrar en el mercado. Marcas más pequeñas completan el resto de la gama, algunas exclusivas de un único distribuidor.
| Marca | Presente en tiendas |
|---|---|
| Red Bull | 100 % |
| Monster | 99 % |
| Rockstar | 99 % |
| Marca de distribución | 99 % |
| Crazy Tiger | 95 % |
| V Energy | 88 % |
| Dark Dog | 38 % |
| Heroic | 26 % |
| Powerade | 16 % |
| Truc de Fou | 14 % |
| Royale Taurine | 14 % |
| Diuke | 11 % |
| Coca-Cola Energy | 7 % |
Porcentaje de los 150 hipermercados auditados que tienen cada marca, excluyendo las marcas disponibles en un solo distribuidor. Media: 7,9 marcas por tienda. Fuente: auditoría de campo Roamler, Francia, dic. 2022.
Grandes Diferencias Entre Distribuidores
El lineal medio de bebidas energéticas ocupa dos módulos. Algunos distribuidores destinan bastante más espacio que otros, y la diferencia entre el mayor y el menor es considerable.
El tamaño del lineal y la amplitud del surtido no van de la mano. Uno de los distribuidores con los lineales más pequeños tiene una media de nueve marcas, más que la media nacional, mientras que otro con un espacio generoso ofrece bastantes menos. El espacio asignado y la variedad ofrecida son dos decisiones distintas, y deducir una a partir de la otra puede llevar a conclusiones erróneas.
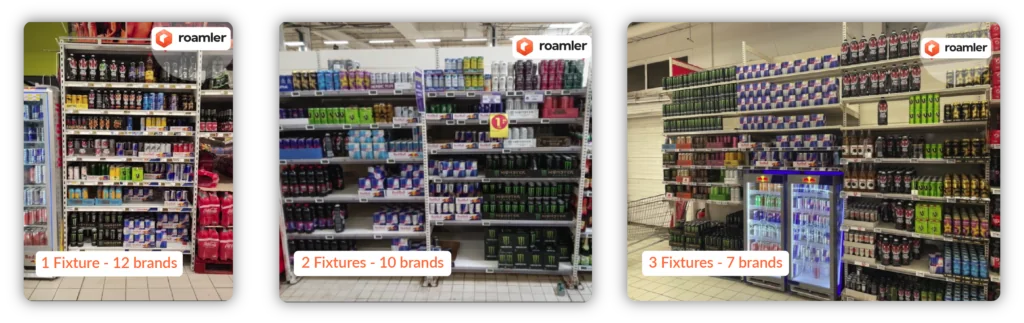
Tres lineales de la auditoría: el número de muebles y el número de marcas no evolucionan en la misma dirección.
La Señalización: una Palanca Infrautilizada
La señalización de categoría —la propia del distribuidor, que indica al comprador dónde encontrar las bebidas energéticas— suele estar bien gestionada en las tiendas propias, con una excepción clara, pero sigue siendo poco frecuente en los formatos franquiciados y asociados.
El material de punto de venta de marca es mucho más habitual. Colgantes de estante, expositores, adhesivos de balda y otros elementos de visibilidad similares aparecen en torno a dos tercios de las tiendas, de forma consistente entre marcas. El contraste merece la pena señalarse: las marcas invierten en visibilidad en el lineal, mientras que la señalización del distribuidor, que ayuda al comprador a encontrar la categoría en primer lugar, se aplica de forma desigual.
Descubre Cómo Está Realmente Implantada tu Categoría
Auditamos surtido, espacio en el lineal, señalización y material de punto de venta tienda por tienda, para que trabajes a partir del lineal tal como es, no del planograma tal como se acordó.
Contacta con nuestros expertos