Zu verstehen, wie eine Kategorie tatsächlich im Geschäft umgesetzt wird, ist für eine Marke essenziell. Es erklärt Leistungsunterschiede zwischen Händlern und zeigt, wie sich Regal und Sortiment im Zeitverlauf entwickeln — das reale Bild im Regal, das sich manchmal deutlich von der Theorie des Planogramms unterscheidet.
In diesem Artikel nutzen wir Energydrinks, um die Kennzahlen zu veranschaulichen, die es sich zu verfolgen lohnt.
So haben wir die Daten erhoben: Unsere Community auditierte die Kategorie Energydrinks in 150 französischen Verbrauchermärkten und erfasste dabei Sortiment, Regalgröße, Beschilderung und POS-Material.
Ein Breites Produktsortiment
Lange von Red Bull dominiert, hat sich die Kategorie Energydrinks in den letzten Jahren mit dem Markteintritt neuer Anbieter erheblich weiterentwickelt — Rockstar (PepsiCo) 2021 und V Energy (Suntory) 2022.
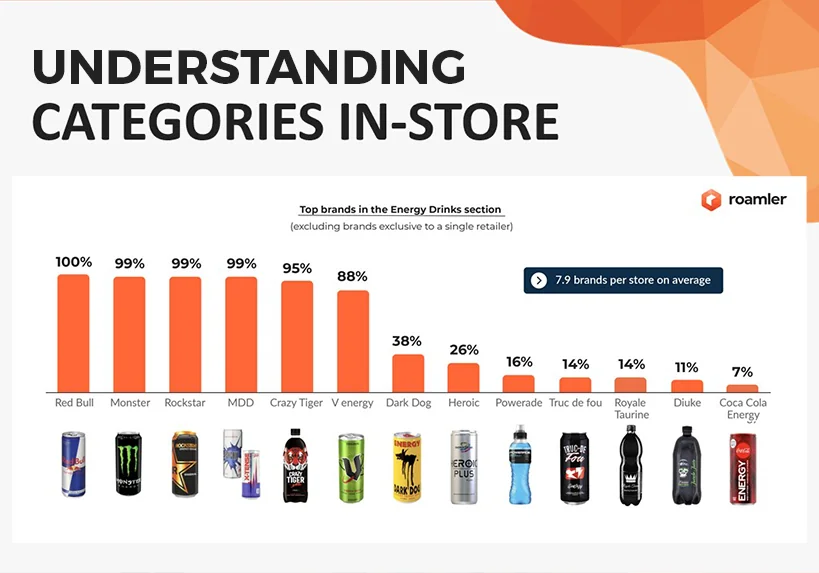
In den 150 auditierten Geschäften fanden wir insgesamt mehr als 30 Marken, im Durchschnitt fast 8 Marken pro Geschäft. Fünf Marken werden von 95 % oder mehr der Händler geführt — Red Bull, Monster, Rockstar und Eigenmarken sind fast überall vertreten, und Crazy Tiger liegt dicht dahinter. V Energy erreicht bereits 88 %, nur zwei Jahre nach Markteintritt. Kleinere Marken füllen den Rest des Sortiments, einige davon exklusiv bei einem einzigen Händler.
| Marke | Präsent in Geschäften |
|---|---|
| Red Bull | 100 % |
| Monster | 99 % |
| Rockstar | 99 % |
| Eigenmarke | 99 % |
| Crazy Tiger | 95 % |
| V Energy | 88 % |
| Dark Dog | 38 % |
| Heroic | 26 % |
| Powerade | 16 % |
| Truc de Fou | 14 % |
| Royale Taurine | 14 % |
| Diuke | 11 % |
| Coca-Cola Energy | 7 % |
Anteil der 150 auditierten Verbrauchermärkte, die die jeweilige Marke führen, ohne Marken, die nur bei einem einzigen Händler erhältlich sind. Durchschnitt: 7,9 Marken pro Geschäft. Quelle: Roamler In-Store-Audit, Frankreich, Dez. 2022.
Große Unterschiede Zwischen Händlern
Das durchschnittliche Energydrink-Regal erstreckt sich über zwei Regalmeter. Manche Händler stellen deutlich mehr Fläche zur Verfügung als andere, und die Spanne zwischen dem größten und dem kleinsten Regal ist erheblich.
Regalgröße und Sortimentsbreite entwickeln sich nicht parallel. Einer der Händler mit den kleinsten Regalen führt im Durchschnitt neun Marken — mehr als der landesweite Durchschnitt —, während ein anderer mit großzügigem Platzangebot deutlich weniger führt. Zugewiesene Fläche und angebotene Auswahl sind zwei getrennte Entscheidungen, und die eine aus der anderen abzuleiten führt in die Irre.
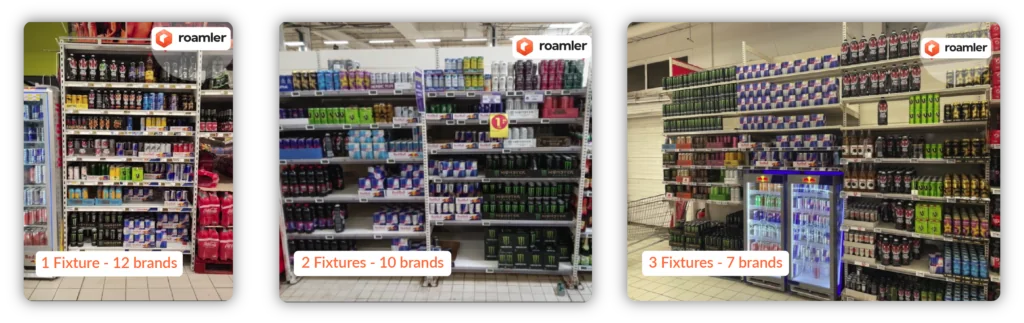
Drei Regale aus dem Audit: Anzahl der Regaleinheiten und Anzahl der Marken entwickeln sich nicht in dieselbe Richtung.
Beschilderung: ein Ungenutzter Hebel
Die kategorieeigene Beschilderung — die Wegleitung des Händlers, die Kundinnen und Kunden zeigt, wo Energydrinks zu finden sind — ist in filialeigenen Geschäften in der Regel gut umgesetzt, mit einer klaren Ausnahme, bleibt in Franchise- und Partnerformaten jedoch selten.
POS-Material der Marken ist deutlich verbreiteter. Regalstopper, Displays, Regalleisten und ähnliche Sichtbarkeitsmittel finden sich in etwa zwei Dritteln der Geschäfte, markenübergreifend konsistent. Der Kontrast ist bemerkenswert: Marken investieren in Sichtbarkeit im Regal, während die händlerseitige Beschilderung, die Kundinnen und Kunden überhaupt erst zur Kategorie führt, uneinheitlich umgesetzt wird.
Sehen Sie, Wie Ihre Kategorie Wirklich Umgesetzt Wird
Wir auditieren Sortiment, Regalfläche, Beschilderung und POS-Material Geschäft für Geschäft — damit Sie vom Regal ausgehen, wie es tatsächlich ist, nicht vom Planogramm, wie es vereinbart wurde.
Kontaktieren Sie unsere Experten