Begrijpen hoe een categorie daadwerkelijk in de winkel wordt uitgevoerd, is essentieel voor een merk. Het verklaart verschillen in prestaties tussen retailers, en het volgt hoe het schap en het assortiment zich in de loop van de tijd ontwikkelen — het echte beeld op het schap, dat soms sterk afwijkt van de theorie van het planogram.
In dit artikel gebruiken we energiedranken om de indicatoren te illustreren die het waard zijn om te volgen.
Hoe we de gegevens hebben verzameld: onze community auditeerde de categorie energiedranken in 150 Franse hypermarkten, waarbij assortiment, schapgrootte, signing en point-of-sale-materiaal werden geregistreerd.
Een Breed Assortiment aan Producten
Lange tijd gedomineerd door Red Bull, heeft de categorie energiedranken de afgelopen jaren aanzienlijk ontwikkeld met de komst van nieuwe spelers — Rockstar (PepsiCo) in 2021 en V Energy (Suntory) in 2022.
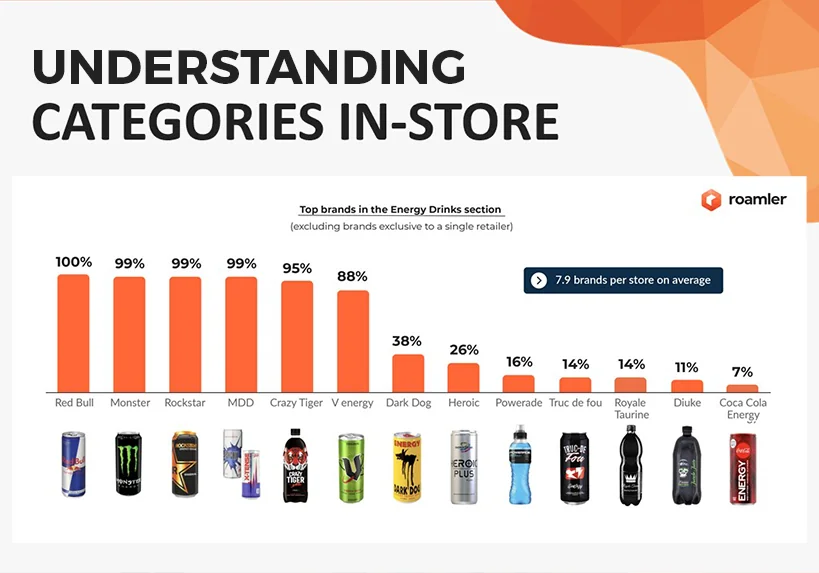
In de 150 geauditeerde winkels vonden we in totaal meer dan 30 merken, met gemiddeld bijna 8 merken per winkel. Vijf merken worden door 95% of meer van de retailers gevoerd — Red Bull, Monster, Rockstar en huismerk zijn bijna overal aanwezig, en Crazy Tiger volgt op de voet. V Energy bereikt al 88%, slechts twee jaar na de marktintroductie. Kleinere merken vullen de rest van het assortiment aan, sommige exclusief bij één retailer.
| Merk | Aanwezig in winkels |
|---|---|
| Red Bull | 100% |
| Monster | 99% |
| Rockstar | 99% |
| Huismerk | 99% |
| Crazy Tiger | 95% |
| V Energy | 88% |
| Dark Dog | 38% |
| Heroic | 26% |
| Powerade | 16% |
| Truc de Fou | 14% |
| Royale Taurine | 14% |
| Diuke | 11% |
| Coca-Cola Energy | 7% |
Aandeel van de 150 geauditeerde hypermarkten die elk merk voeren, exclusief merken die bij slechts één retailer verkrijgbaar zijn. Gemiddelde: 7,9 merken per winkel. Bron: Roamler in-store audit, Frankrijk, dec. 2022.
Grote Verschillen Tussen Retailers
Het gemiddelde schap voor energiedranken beslaat twee vakken. Sommige retailers reserveren aanzienlijk meer ruimte dan andere, en het verschil tussen de grootste en de kleinste is aanzienlijk.
Schapgrootte en breedte van het assortiment bewegen niet gelijk op. Een van de retailers met de kleinste schappen voert gemiddeld negen merken — meer dan het landelijk gemiddelde — terwijl een andere retailer met ruime schapruimte merkbaar minder merken voert. Toegewezen ruimte en geboden keuze zijn twee aparte beslissingen, en de ene uit de andere afleiden zal je op het verkeerde been zetten.
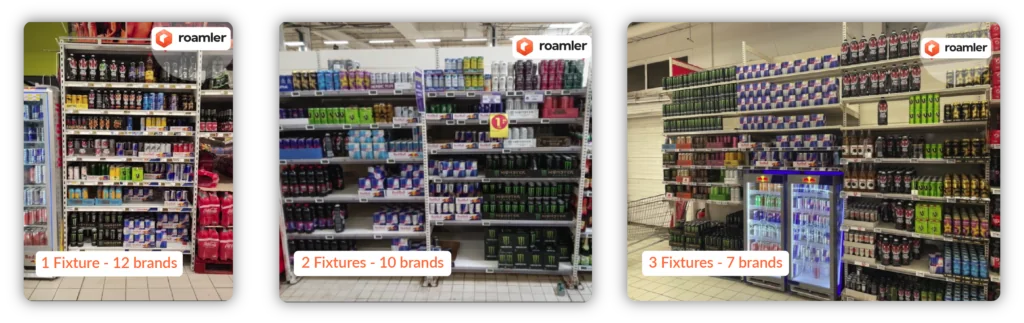
Drie schappen uit de audit: het aantal stellingen en het aantal merken bewegen niet in dezelfde richting.
Signing: een Onderbenut Middel
Categorie-signing — de eigen bewegwijzering van de retailer die een shopper vertelt waar energiedranken te vinden zijn — wordt over het algemeen goed toegepast in eigen winkels, op één duidelijke uitzondering na, maar blijft zeldzaam in franchise- en aangesloten formules.
Merk-POS-materiaal komt veel vaker voor. Shelf talkers, displays, schapstrips en vergelijkbare zichtbaarheidsmiddelen komen voor in ongeveer tweederde van de winkels, consistent over merken heen. Het contrast is opvallend: merken investeren in zichtbaarheid op het schap, terwijl de signing van de retailer die een shopper helpt de categorie überhaupt te vinden, ongelijk wordt toegepast.
Zie Hoe je Categorie Écht Wordt Uitgevoerd
We auditeren assortiment, schapruimte, signing en point-of-sale-materiaal winkel voor winkel — zodat je uitgaat van het schap zoals het is, niet van het planogram zoals het is afgesproken.
Neem contact op met onze experts